一、引言
2023年,中国应急装备产业在政策强力推动下迎来快速发展期。随着国家对公共安全与应急管理重视程度的不断提升,应急装备作为保障人民生命财产安全、维护社会稳定的重要支撑,其产业规模持续扩大,集群化发展趋势日益明显。市场信息咨询与调查显示,政策引导、市场需求与技术创新的多重驱动,正加速应急装备产业向高端化、智能化、集聚化方向演进。
二、产业现状分析
- 市场规模稳步增长
据市场调研数据显示,2023年中国应急装备产业市场规模预计突破万亿元,同比增长约12%。其中,监测预警装备、应急救援装备、个体防护装备及应急处置装备等细分领域均呈现不同程度的增长。特别是在自然灾害频发和公共卫生事件常态化的背景下,应急物资储备与快速响应装备需求激增。
- 政策推动产业集群形成
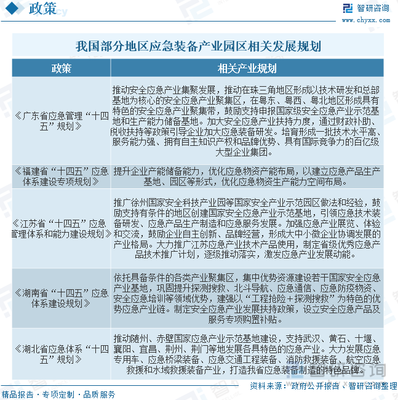
2023年,国家层面陆续出台《“十四五”国家应急体系规划》《安全应急装备重点领域发展行动计划(2023-2025年)》等政策文件,明确提出要打造一批安全应急装备产业集群,推动产业集聚发展。地方政府积极响应,长三角、珠三角、京津冀及成渝地区逐步形成各具特色的应急装备产业园区。例如,徐州、唐山、深圳等地依托现有制造业基础,建设应急装备产业示范基地,吸引上下游企业集聚,形成涵盖研发、制造、检测、物流及服务的完整产业链。
- 产业链逐步完善
目前,中国应急装备产业链已初步形成,上游涵盖原材料、核心零部件及传感器等;中游为各类应急装备制造,包括消防车、无人机、防护服、生命探测仪等;下游应用于消防、地震、防汛、矿山救援及公共卫生等领域。但 overall 产业链仍存在关键核心部件依赖进口、高端装备供给不足等问题。
- 区域分布不均衡
从区域分布看,东部沿海地区凭借经济与技术优势,应急装备产业规模占全国比重超过60%;中西部地区虽增速较快,但整体实力较弱。产业集群主要集中在江苏、浙江、广东、山东、河北等地。
三、趋势分析
- 智能化、无人化成为主流
随着人工智能、物联网、大数据技术的融合应用,应急装备正朝着智能化、无人化方向快速发展。无人机、机器人、智能监测系统等在救援领域的应用日益广泛,大幅提升应急响应效率与安全性。
- 产业集群效应进一步强化
未来几年,政策将继续推动应急装备产业集群建设,形成以龙头企业为核心、中小企业协作配套的产业生态。国家级和省级应急装备产业园将不断涌现,促进技术、人才、资本等要素集聚,降低企业成本,提升整体竞争力。
- 市场需求持续扩大
随着城镇化进程加快、极端天气事件增多以及公众安全意识增强,政府、企业及家庭对应急装备的需求将持续上升。“一带一路”倡议也为应急装备出口带来新机遇。
- 标准化与认证体系不断完善
为规范市场,国家正加快应急装备标准制定与认证体系建设,推动产品质量提升与行业健康发展。具备自主知识产权和通过权威认证的企业将更具市场优势。
- 跨界融合与协同创新
应急装备产业将与电子信息、新材料、生物医药等领域深度融合,形成协同创新网络。产业联盟、创新中心等平台将加速技术成果转化。
四、结论
2023年中国应急装备产业在政策推动下呈现集群化、智能化、高端化发展态势,市场规模持续扩大,产业链逐步完善。也存在区域发展不平衡、核心技术受制于人等挑战。政策红利、市场需求和技术进步将继续驱动产业升级,应急装备产业集群将成为推动中国应急管理现代化的重要力量。市场信息咨询与调查建议,企业应抓住政策机遇,加大研发投入,积极参与产业集群建设,提升核心竞争力,以应对日益复杂多变的应急需求。