报告属性:市场信息咨询与调查
一、报告摘要
本报告基于市场信息咨询与调查方法,系统梳理了2020-2026年中国环境污染治理行业的市场发展动向,并对未来发展前景进行预测。报告涵盖政策环境、市场规模、细分领域、竞争格局、技术趋势及区域分布等维度,旨在为行业参与者、投资者及政策制定者提供决策参考。
二、研究背景与方法
2020年以来,中国环境污染治理行业在“双碳”目标、生态文明建设及“十四五”规划推动下进入快速发展期。本报告采用桌面研究、企业访谈、专家咨询及数据分析相结合的方式,收集了来自政府统计、行业协会、上市公司财报及第三方数据库的多源信息,确保调查结果的客观性与准确性。
三、市场发展动向调查(2020-2026)
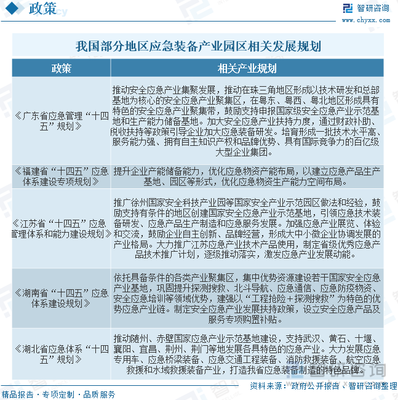
- 政策驱动强劲:2020年“双碳”目标提出,2021年《“十四五”生态环境保护规划》发布,2022-2024年陆续出台减污降碳协同增效、环保装备高质量发展等政策,持续释放治理需求。
- 市场规模稳步扩大:据调查,2020年中国环境污染治理行业营收约1.2万亿元,2023年增长至约1.8万亿元,年均复合增长率约14%。预计2026年将突破2.5万亿元。
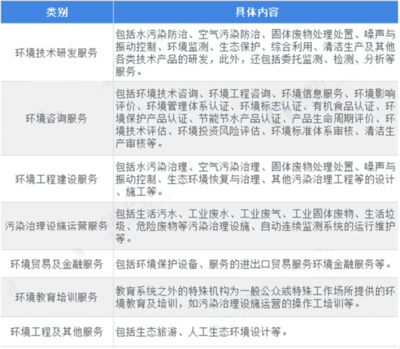
- 细分领域结构变化:
- 水污染治理:占比最大,2023年约45%,但增速放缓;
- 大气污染治理:占比约30%,非电行业超低排放改造成为新增长点;
- 固废与土壤修复:增速最快,2020-2023年CAGR约20%,危废、垃圾焚烧及资源化利用受关注;
- 环境监测与智慧环保:数字化、智能化趋势明显,2026年市场份额有望提升至15%。
- 竞争格局演变:国企/央企通过并购整合主导大型项目,民营企业在细分技术和设备领域保持优势。行业集中度逐步提升,2023年CR10约25%。
- 区域热点转移:东部地区治理需求趋饱和,中西部及黄河流域、长江经济带成为投资热点。
四、未来发展前景预测(至2026年)
- 市场空间:预计2026年行业总营收达2.5-2.8万亿元,2024-2026年CAGR约12%-15%。
- 技术趋势:低碳化、资源化、智慧化成为核心方向。碳捕集利用与封存(CCUS)、污水余热回收、AI环境监测等加速商业化。
- 商业模式:从单一工程转向“治理+运营+数据”综合服务,EOD模式(生态环境导向开发)推广。
- 风险与挑战:地方财政支付压力、技术迭代风险、行业标准不统一等。
- 投资建议:关注固废资源化、智慧环保、工业废水零排放等赛道,以及具备核心技术及运营能力的龙头企业。
五、结论
2020-2026年中国环境污染治理行业处于政策红利与市场刚需叠加期,市场规模持续扩张,结构不断优化。未来五年,行业将向高质量、低碳化、智能化方向演进。市场信息咨询与调查显示,提前布局新兴细分领域并强化技术创新的企业将获得更大发展机遇。
附:数据来源说明
本报告数据来自国家统计局、生态环境部、中国环保产业协会、万得(Wind)、企业年报及公开访谈资料,调查时间截至2025年第一季度。