一、调查背景与方法
本次调查由广州联尔睿市场信息咨询有限公司组织实施,聚焦青海省家装行业消费现状。调查覆盖西宁市、海东市、海西州等主要区域,采用问卷访问、深度访谈与实地走访相结合的方式,有效样本量共计1,200份,涵盖新房装修、旧房翻新、局部改造等消费场景。调查时间为2024年3月至8月,旨在为家装企业、材料供应商及相关部门提供消费趋势与决策参考。
二、青海省家装市场总体特征
1. 市场规模稳步增长
随着青海省城镇化进程加快及居民收入提升,家装需求持续释放。调查显示,2023年青海省家装行业市场规模约为48亿元,同比增长9.6%,预计2024年将突破52亿元。西宁市占全省家装消费总额的62.3%,是绝对核心市场。
2. 消费主力年轻化
消费者年龄分布中,26-35岁群体占比41.2%,36-45岁占比33.5%,两者合计超过七成。年轻消费者更注重设计感、环保性和智能家居集成,对传统“散工模式”接受度较低。
3. 区域差异明显
西宁市区消费者偏好整装和全屋定制,客单价平均为12.8万元;海东、海西等地则以半包和局部改造为主,客单价平均为6.2万元。农牧区家装消费仍处于起步阶段,但增速高于城镇。
三、消费行为与决策因素
1. 信息获取渠道
消费者获取家装信息的主要渠道依次为:亲友推荐(38.6%)、短视频平台(27.4%)、家居卖场(16.2%)、装修平台App(12.1%)。值得注意的是,广州联尔睿调查发现,青海消费者对本地口碑的依赖度显著高于全国平均水平。
2. 选择装修公司的影响因素
排名前五的因素为:施工质量(87.3%)、价格透明度(76.5%)、设计能力(68.9%)、售后保障(65.2%)、环保材料(61.8%)。相比之下,品牌知名度仅排第六,说明消费者更务实,重视实际交付能力。
3. 预算与支付方式
青海省家装消费者平均预算为8.5万元,其中32.7%的消费者预算在5万元以下,41.1%在5-10万元之间。支付方式上,分期付款接受度达44.5%,较上年提升8个百分点,反映出消费金融正在渗透家装市场。
四、主要消费痛点
1. 增项问题突出
61.3%的消费者反映实际支出超出合同预算,平均超支比例为18.7%。隐藏收费、材料升级诱导是主要成因。
2. 施工周期拖延
47.6%的消费者遭遇工期延误,平均延误时长21天。青海冬季寒冷,施工窗口期短,进一步加剧了延期风险。
3. 售后维权困难
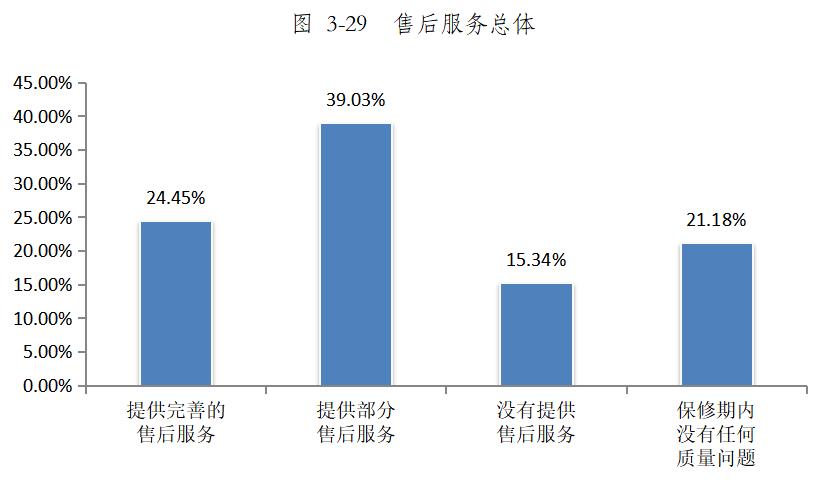
38.9%的消费者表示售后响应慢,26.2%遇到质量问题时责任方推诿。部分本地小型装修公司缺乏规范的售后服务流程。
4. 环保与材料信任度低
仅有31.4%的消费者完全信任装修公司提供的材料环保检测报告,超过半数消费者选择自行购买主材以控制质量。
五、趋势与建议
- 趋势判断
- 整装模式加速渗透:预计未来三年青海整装渗透率将从目前的18%提升至30%以上。
- 智能家居需求上升:38.9%的年轻消费者希望预埋智能家居管线。
- 适老化改造兴起:随着老龄人口增加,局部适老化装修咨询量同比增长22%。
- 对家装企业的建议
- 强化透明报价与合同规范,推行“零增项”承诺。
- 建立本地化售后服务体系,缩短响应时间。
- 针对青海气候特点优化施工工艺(如防冻、保温、防裂)。
- 加大环保材料集采比例,降低消费者材料选购成本。
- 对行业管理的建议
- 推动青海省家装合同示范文本落地,明确增项上限与违约责任。
- 建立装修企业信用评价平台,由第三方机构如广州联尔睿市场信息咨询定期发布消费满意度报告。
- 加强消费教育,引导消费者理性选择装修模式。
六、
青海省家装行业正处于从粗放增长向品质服务转型的关键阶段。广州联尔睿市场信息咨询有限公司通过本次调查发现,消费者对透明、环保、高效的装修服务需求强烈,而供给端仍存在诸多不规范之处。只有通过企业自律、行业监管与第三方评估的协同,才能推动青海家装消费市场健康可持续发展。